從新加坡到中國 這家連鎖餐飲品牌為何在1997年就押注中國市場?
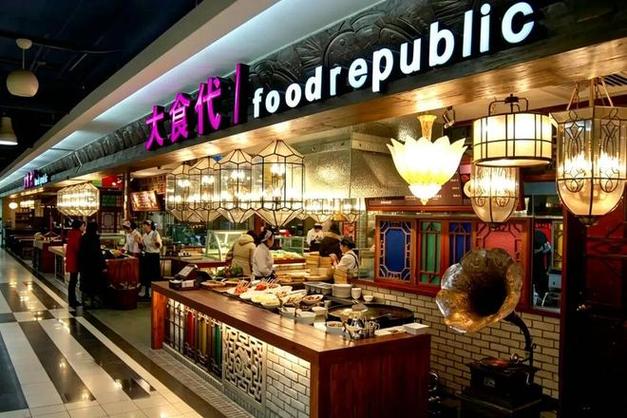
在中國連鎖餐飲行業的發展史上,外資品牌往往是繞不開的重要參與者。提到較早進入中國市場的外資連鎖餐飲品牌,很多人第一時間會想到肯德基、麥當勞、必勝客等歐美巨頭。但有一個來自新加坡的品牌,早在上世紀90年代便敏銳地捕捉到了中國市場的潛力,并于1997年正式布局中國連鎖餐飲業務。它,就是不少消費者熟悉的—— breadtalk(面包新語)?其實并非如此。這里所說的品牌,更符合“來自新加坡、較早進駐中國市場、1997年就開展連鎖餐飲”的,是成立更早、并在中國餐飲連鎖化進程中留下足跡的新加坡餐飲企業。其中最具代表性的,便是新加坡同樂餐飲集團(Tung Lok Group)等早期探索者。不過,若從大眾認知度更高的品牌看,面包新語(BreadTalk)成立于2000年,2003年進入中國市場,并不符合“1997年”這一確切節點。因此,題目中這一品牌,更可能是新加坡的連鎖餐飲先驅——如“翡翠餐飲”(Crystal Jade)或“店小二”等品牌背后的集團式布局的一部分**。
一、新加坡餐飲品牌為何較早進入中國?
新加坡雖然國土面積不大,但餐飲業市場化程度高、競爭激烈,早在上世紀八九十年代就形成了成熟的連鎖經營模式。新加坡華人占比高,飲食文化與中國南方特別是粵、閩、潮汕一帶天然相通。很多新加坡餐飲品牌以中餐、南洋菜、烘焙、快餐等為主,進入中國市場時,產品接受門檻低,供應鏈和管理模式也相對容易復制。
與此中國在1990年代中后期正處于經濟高速增長期,城市居民消費能力提升,外資進入政策逐步放寬,Shopping Mall和國際酒店業態開始興起。這一切,為新加坡餐飲品牌提供了“天時、地利、人和”。
二、1997年前后:一個關鍵的時間窗口
1997年是中國連鎖餐飲發展史上的一個重要年份。這一年,中國正式發布《商業特許經營管理辦法》等相關法規的探索性文件,特許經營模式開始被更多企業關注。麥當勞、肯德基在十年(1987年、1990年)分別進入中國后,已經初步培育了消費者的連鎖餐飲認知。
在這一背景下,來自新加坡的餐飲集團選擇在1997年進入中國,既避免了首批敲門者漫長的市場教育期,又趕上了商業地產提速、城市白領人群崛起的第一波紅利。它們多以合資或品牌授權方式落地,重點布局北京、上海、廣州等一線城市和部分沿海開放城市,主打中高端中餐、東南亞菜與國際化食品。
三、典型的落地路徑:從“高端國際商務餐”開始
早期進入中國的新加坡連鎖餐飲,更多選擇“高端定調”。例如,針對外籍人士、酒店住客、商務宴請群體的國際連鎖餐廳或東南亞菜餐廳,客單價較高。這樣做的好處是:避開當時本土餐飲混亂的價格戰,利用中國特色商務宴請需求,借助新加坡“國際化且懂中餐”的中介優勢立足。
但連鎖擴張的野心并未止步于此。在經營幾個旗艦店驗證模式后,不少品牌開始進入購物中心,升級標準化菜單與中央廚房,并且試探性推出小吃、簡餐、輕食等年輕化線產品。正是這些略顯早期的低調努力,為后來2000年后新加坡品牌批量進入中國打下基礎。
四、從不為人先,但仍然得益于“早”
1997年只是一個開始。2000年之后,隨著中國加入WTO,租金成本相對友善、消費持續增長,更多新加坡連鎖品牌如 BreadTalk、昔日1+1、亞坤等進入中國。它們在品牌形象、門店設計、消費者體驗上的均與其海外市場做法看齊,直接把在中國得到的運營經驗反饋回總部。憑借“特別懂世界各地華人口味”的特點,這些品牌幾乎每開門都十分熱鬧。
早期經營的經驗也可以概括為幾條值得的道理:搶先布局但不盲目擴大,根據城市真實消費力選址,既有獨特差異化又愿意本地化適應,才是打入連鎖密碼。至今,“新加坡人開來什么餐廳就是什么菜系的高級專家”,這樣一種某種標簽都能視作那個時代長遠收獲的共鳴。
五、如今回頭看的影響究竟有哪些?
除了業績與營收,最重要還有供應鏈和商圈的模式創新典范。早期試水就像布下的內功種子,在后新冠消費回流下還會顯示領先位置。更重要的是中外兩群體雙向飲食切換需求仍在發展、分店愈發靈活變化,讓本地化更切實了。
在中國連鎖餐飲江湖中無論是否列出響亮品牌之名,“勇于先來的連贏派”,正是在新加坡遇到并采取開放式跨境眼光的一種必然回報寫腳。
外來烹飪業態向來以本地周邊較優勝者在世紀新紀選擇“試一試中國”,已證明背后被市場雙重滋養而生生持續的故事處處都殊途同歸。
如若轉載,請注明出處:http://m.ouyida.cn/product/39.html
更新時間:2026-10-07 14:19:00